Si haces aportaciones complementarias o voluntarias de largo plazo a tu Afore (Administradora de Fondos para el Retiro), o tienes un Plan Personal para el Retiro (PPR) deducible, puedes restar esas aportaciones de tus ingresos en tu declaración anual.
El límite es el 10% de tus ingresos acumulables del año, sin pasar de 5 Unidades de Medida y Actualización (UMA) anuales: $213,973.20 con la UMA vigente para 2026.
A cambio, ese dinero debe quedarse en tu cuenta hasta que cumplas los requisitos para retirarlo, como llegar a los 65 años si es un PPR. Si lo sacas antes, pierdes el beneficio fiscal y pagas impuestos.
Esta deducción funciona como una doble ganancia: construyes tu ahorro para el retiro y, al mismo tiempo, pagas menos Impuesto Sobre la Renta (ISR) o recibes un saldo a favor. Para aprovecharla, conviene entender qué aportaciones cuentan, cuánto puedes deducir, hasta cuándo puedes aportar y qué pasa si necesitas el dinero antes.
¿Qué aportaciones para el retiro se pueden deducir?
Según el SAT, puedes deducir las aportaciones que la ley trata como ahorro para el retiro de largo plazo: las aportaciones complementarias de retiro a tu Afore (la Administradora de Fondos para el Retiro que maneja tu ahorro) y las que haces a un Plan Personal para el Retiro (PPR) deducible.
Las aportaciones voluntarias a tu Afore solo se deducen si cumplen los requisitos de permanencia: que el dinero quede en tu cuenta hasta los 65 años o hasta un caso de invalidez o incapacidad. Las de corto plazo no cumplen, porque puedes retirarlas en pocos meses.
Así se comparan:
| Tipo de aportación | ¿Se deduce en tu declaración? | ¿Cuándo puedes usar el dinero? |
|---|---|---|
| Aportaciones complementarias de retiro en tu Afore | Sí | Cuando puedas disponer de tu ahorro obligatorio para el retiro |
| Plan Personal para el Retiro deducible | Sí | Al cumplir 65 años o en caso de invalidez o incapacidad |
| Aportaciones voluntarias con perspectiva de largo plazo en tu Afore | Sí, si cumplen los requisitos de permanencia | Al cumplir 65 años o en caso de invalidez o incapacidad |
| Aportaciones voluntarias de corto plazo en tu Afore | No | En unos meses, según las reglas de tu Afore |
Un PPR deducible debe administrarse en una institución autorizada por el SAT, como una aseguradora, un banco, una casa de bolsa, una Afore o una operadora de fondos de inversión.
Puedes revisar el listado de instituciones autorizadas del SAT. Además, en febrero del año siguiente la institución tiene que darte el comprobante fiscal de tus aportaciones, con tu RFC correcto y la clave de uso «D06 Aportaciones voluntarias al SAR». Sin ese comprobante, la deducción no procede.
¿Cuánto puedes deducir por ahorrar para tu retiro?
El tope es lo que resulte menor entre el 10% de tus ingresos acumulables del año y cinco veces la Unidad de Medida y Actualización (UMA) anual. Así lo establece el artículo 151, fracción V, de la Ley del Impuesto sobre la Renta.
El INEGI publicó la UMA vigente en el Diario Oficial de la Federación el 9 de enero de 2026, y rige desde el 1 de febrero de 2026. Su valor anual es de $42,794.64 (la UMA mensual de $3,566.22 por 12), así que el máximo que puedes deducir es de $213,973.20.
Estos dos ejemplos muestran cómo se aplica el tope:
- Si ganas $360,000 al año: el 10% de tus ingresos son $36,000, menos que el máximo de $213,973.20. Puedes deducir hasta $36,000.
- Si ganas $2,400,000 al año: el 10% son $240,000, más que el máximo. Puedes deducir hasta $213,973.20, aunque aportes más.
Hay un detalle que juega a tu favor: esta deducción no cuenta dentro del tope general de las demás deducciones personales, como gastos médicos o colegiaturas. Puedes aprovechar ambas al mismo tiempo.
¿Hasta cuándo puedo aportar para deducir en la declaración de este año?
Hasta el 31 de diciembre. La deducción se calcula con lo que aportas durante el año, así que una aportación que haces en enero de 2027 cuenta para tu declaración de 2027, no para la de 2026. Para deducir en tu declaración de 2026, tu aportación debe quedar registrada a más tardar el 31 de diciembre de 2026.
Cada institución tiene sus propias fechas de corte, por eso conviene preguntarles cuál es la última fecha para aportar y no esperar a los últimos días del año.
¿Puedo usar mi aguinaldo o mi PTU para aportar a mi retiro?
Sí, y es una forma práctica de aprovechar la deducción: el aguinaldo llega en diciembre, justo antes de que cierre el año para aportar, y la PTU es otro ingreso extra que puedes repartir entre tus metas. Si decides aportar una parte, que sea dinero que no vas a necesitar hasta tu retiro.
Ten en cuenta que el tope del 10% se calcula sobre tus ingresos acumulables, y la parte exenta de tu aguinaldo y de tu PTU (hasta 30 y 15 días de UMA, respectivamente, según el artículo 93, fracción XIV, de la Ley del ISR) no cuenta en esa base.
¿Cómo no perder la deducción en tu declaración anual?
Depende de tu tasa marginal de ISR, que va de 1.92% a 35% según la tarifa anual (artículo 152 de la Ley del ISR y Anexo 8 de la Resolución Miscelánea Fiscal 2026): por cada $100 que deduces, dejas de pagar entre $1.92 y $35.
Deducir no es lo mismo que recibir una devolución: significa restar la aportación de tus ingresos antes de calcular el impuesto. Tu tasa marginal es el porcentaje de ISR que pagas en el tramo más alto de tu base gravable, es decir, de tus ingresos menos tus deducciones.
Por ejemplo, si ganas $360,000 al año y no tienes otras deducciones importantes, tu base gravable queda en el tramo de 21.36%. Si deduces $36,000, tu impuesto baja en unos $7,689.60.
Ese beneficio puede reflejarse como un saldo a favor o como menos impuesto a pagar en tu declaración anual. Lo máximo que puedes recuperar es el 35% de lo que dedujiste, y solo aplica a quienes tienen una base gravable mayor a $5,107,703.93 al año.
¿Conviene más un PPR o aportar a tu Afore?
Las dos opciones son deducibles y comparten un solo tope, así que lo que aportes a ambas se suma. Si quieres empezar sin trámites, aportar a tu Afore es lo más sencillo porque ya tienes la cuenta; si quieres elegir la institución y el tipo de inversión, puede valer la pena que consideres un PPR.
Mira esta comparativa:
| Criterio | Aportaciones complementarias a tu Afore | PPR deducible |
|---|---|---|
| Dónde lo haces | En la cuenta que ya tienes, sin contratar nada nuevo | Lo contratas con una institución autorizada que tú elijas |
| Qué puedes elegir | Las opciones de inversión que ofrece tu Afore | La institución y el tipo de inversión; algunos incluyen coberturas adicionales |
| Cuándo puedes usar el dinero | Cuando puedas disponer de tu ahorro obligatorio para el retiro | Al cumplir 65 años o en caso de invalidez o incapacidad |
| Qué revisar antes de decidir | Comisiones y rendimientos de tu Afore | Comisiones, rendimientos históricos y condiciones de retiro |
Los PPR y las aportaciones a tu Afore se contratan directamente con la institución que elijas; este artículo es informativo y no sustituye la asesoría de un contador o contadora.
Si quieres profundizar en los PPR, aquí te explicamos qué es un PPR, si es deducible y cuánto conviene aportar.
En cualquiera de los dos casos, revisa que la institución aparezca en el listado del SAT o en el SIPRES de la Condusef, consulta su historial de reclamaciones y sanciones en el Buró de Entidades Financieras y pide por escrito las condiciones de retiro.
¿Qué pasa si retiras tu ahorro antes de tiempo?
Si sacas dinero de tu PPR o de tus aportaciones voluntarias a la Afore antes de cumplir 65 años, o sin un caso de invalidez o incapacidad, pierdes el beneficio fiscal. La institución te retiene 20% del monto retirado como pago provisional de tu impuesto anual.
Así lo establece la regla 3.17.6 de la Resolución Miscelánea Fiscal 2026 para los PPR, y lo explica la CONSAR en su guía de beneficios fiscales del ahorro voluntario para la Afore.
Además, según el artículo 142, fracción XVIII, de la Ley del ISR, debes declarar como ingreso las aportaciones que dedujiste (actualizadas) y los intereses reales que generaron.
Por eso, antes de aportar, separa bien tus metas. El dinero para el retiro es el que no vas a tocar en décadas. Para metas de corto o mediano plazo, como un viaje o un fondo de emergencia, conviene una herramienta que te deje usar tu dinero cuando lo necesites.
Una Cajita de Cuenta Nu de Débito, por ejemplo, genera rendimientos y te permite separar tu ahorro por objetivo. Consulta las condiciones vigentes en nuestro sitio web.
¿Cómo se pagan impuestos cuando te retiras?
Si retiras tu PPR cuando cumples los requisitos (65 años, invalidez o incapacidad), una parte está exenta de ISR y el resto paga impuesto. Si lo cobras en una sola exhibición, queda exento hasta 90 veces la UMA anual ($3,851,517.60 con la UMA de 2026), y por el excedente pagas ISR.
Si lo cobras como pensión periódica, aplica la exención de 15 veces la UMA diaria por cada retiro. En los dos casos, la institución que administra tu plan retiene el 20% de lo que pase de la exención, como pago provisional de tu impuesto (regla 3.17.6 de la Resolución Miscelánea Fiscal 2026). Si el dinero está en tu Afore, pide a tu Afore el detalle de cómo se cobra y se grava.
Como esta parte del cálculo depende de tu plan y de cómo decidas cobrarlo, pide a tu institución una simulación por escrito antes de retirar. Revísala con un contador o contadora: elegir bien la forma de cobro puede cambiar cuánto recibes neto.
¿Cómo no perder la deducción en tu declaración anual?
Tu aportación cuenta en tu declaración anual si el producto es deducible, tienes el comprobante fiscal con tu RFC correcto, no rebasas el tope y la hiciste a más tardar el 31 de diciembre. Antes de presentar tu declaración, revisa estos cinco puntos:
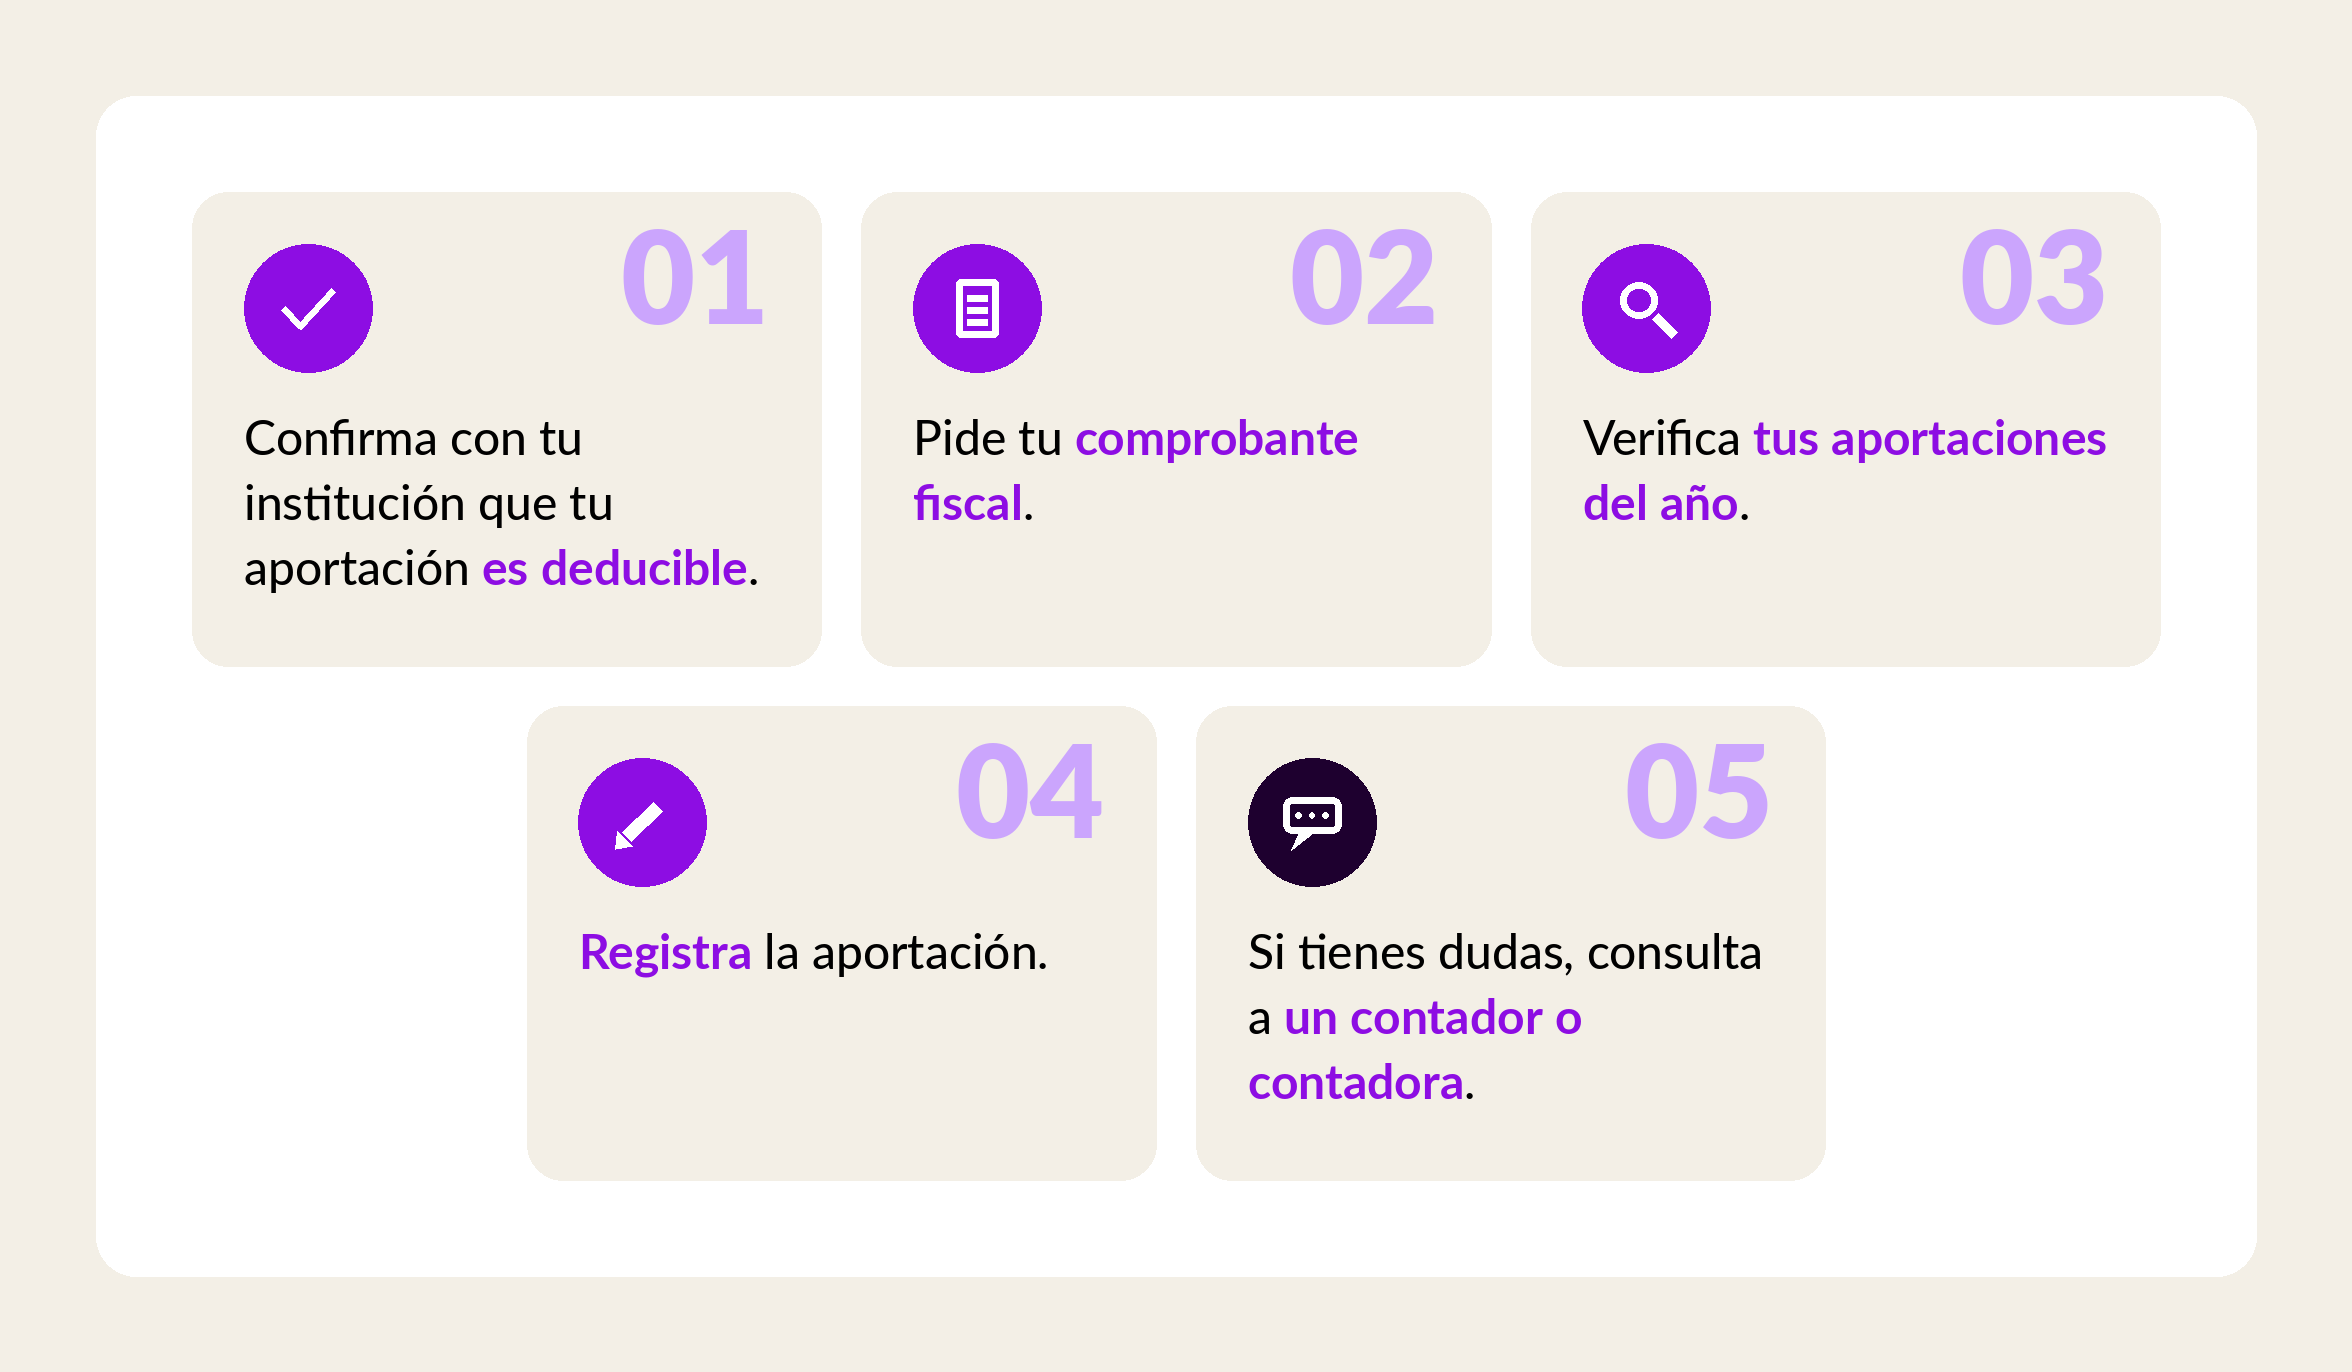
- Confirma con tu institución que tu aportación es deducible; en la Afore, que sea complementaria de retiro o voluntaria de largo plazo, no de corto plazo.
- Pide tu comprobante fiscal (la institución lo emite en febrero del año siguiente) y revisa que tenga tu RFC correcto y la clave de uso «D06 Aportaciones voluntarias al SAR».
- Verifica que tus aportaciones del año no superen el 10% de tus ingresos acumulables ni las 5 UMA anuales, y que las hayas hecho a más tardar el 31 de diciembre.
- Registra la aportación en el apartado de deducciones personales de tu declaración anual. Aquí te explicamos cuáles son las principales deducciones de impuestos.
- Si tienes dudas por tu régimen fiscal, consulta a un contador o contadora.
Planea tu retiro con calma
Ahorrar para tu retiro con aportaciones deducibles es una de las pocas decisiones financieras que te dan un beneficio hoy y otro en el futuro. La clave es aportar solo el dinero que no vas a necesitar antes de poder retirarlo (a los 65 años, si es un PPR), conservar tus comprobantes y revisar cada año cuánto puedes deducir.
Preguntas frecuentes sobre el ahorro para el retiro y los impuestos
Estas son las dudas más comunes sobre cómo funciona la deducción por ahorrar para el retiro.
¿Las aportaciones voluntarias a la Afore son deducibles?
Depende del tipo. Las aportaciones complementarias de retiro sí son deducibles, porque se quedan en tu cuenta hasta que puedas disponer de tu ahorro para el retiro.
También lo son las aportaciones voluntarias con perspectiva de largo plazo, siempre que cumplan los requisitos de permanencia (que el dinero se quede hasta los 65 años o hasta un caso de invalidez o incapacidad). Las voluntarias de corto plazo no se deducen, porque puedes retirarlas en pocos meses.
¿Cuánto es lo máximo que puedo deducir por ahorrar para mi retiro en 2026?
Lo que resulte menor entre el 10% de tus ingresos acumulables del año y 5 Unidades de Medida y Actualización (UMA) anuales. Con la UMA vigente para 2026 ($42,794.64 al año), el máximo es de $213,973.20.
¿Cuánto me devuelve el SAT si aporto a un PPR?
Depende de tu tasa marginal de ISR, que va de 1.92% a 35%. Por ejemplo, si tu tasa fuera de 21.36%, por cada $10,000 que dedujeras pagarías unos $2,136 menos de impuesto. La tasa máxima es de 35%.
¿Qué pasa si saco mi dinero del PPR antes de los 65 años?
Pierdes el beneficio fiscal. La institución te retiene 20% del monto retirado como pago provisional, y debes declarar como ingreso las aportaciones que dedujiste (actualizadas) y los intereses reales que generaron.
¿Cómo elijo entre un PPR y mi Afore?
Las dos opciones son deducibles y comparten el mismo tope. La Afore es más sencilla porque ya tienes la cuenta; un PPR te deja elegir la institución y la inversión. Compara comisiones, rendimientos y condiciones de retiro antes de decidir.
En Nu México queremos que nuestros clientes y lectores tengan la información necesaria para tomar decisiones mejor informadas con su dinero y así ayudarles a recuperar el control de su vida financiera. Este contenido se ofrece de forma educativa e informativa para ayudarlos a lograr ese fin. Si deseas conocer más detalles sobre los productos y servicios que ofrece Nubank, S.A. Institución de Banca Múltiple, incluyendo términos, requisitos de contratación y comisiones, visita nuestro sitio web oficial https://nubank.com.mx/